
Nodo A cuenta de terceros en CFDI 4.0
¿Sabías que una empresa puede realizar operaciones y emitir facturas a través de otra persona o empresa?
Esto puede suceder cuando un negocio contrata a un comisionista para realizar determinadas ventas o a una empresa para gestionar la cobranza de sus operaciones.
Para identificar correctamente por cuenta de quién se realiza la operación, existe un apartado especial dentro de la factura electrónica conocido como nodo A cuenta de terceros.
En esta guía te explicamos qué significa, cuándo se utiliza y qué información debes registrar, sin complicaciones ni conocimientos fiscales especializados.
Lo más importante que debes saber
¿Para qué sirve? Para identificar a la persona o empresa por cuya cuenta se realiza una operación facturada.
¿Cuándo se utiliza? Principalmente en operaciones realizadas mediante contratos de comisión o prestación de servicios de cobranza, conforme a las reglas del SAT.
¿Es lo mismo que un reembolso de gastos? No. Los reembolsos y anticipos entregados para pagar gastos corresponden a otro procedimiento fiscal.
¿Qué es el nodo A cuenta de terceros del CFDI 4.0?
Primero, recordemos que CFDI es el nombre oficial de la factura electrónica en México.
Dentro de esa factura existen diferentes apartados donde se registra información sobre la operación.
Uno de ellos se llama ACuentaTerceros.
Su función es identificar a la persona o empresa por cuya cuenta se realiza una operación, cuando otra persona está autorizada para facturar por ella conforme a las disposiciones fiscales.
En términos sencillos, permite distinguir a quien emite la factura, a quien la recibe y a la empresa por cuya cuenta se está realizando la operación.
Este nodo forma parte del CFDI versión 4.0. Sustituyó al antiguo complemento denominado “Concepto por cuenta de terceros”.
Importante: no se utiliza en cualquier factura. Debe existir una operación que reúna las condiciones fiscales para facturar por cuenta de otra persona o empresa.
¿Quiénes pueden utilizar el nodo A cuenta de terceros?
La regla 2.7.1.3 de la Resolución Miscelánea Fiscal para 2026 contempla principalmente dos situaciones:
1. Comisionistas
Son personas o empresas que realizan determinadas operaciones por encargo de otra empresa mediante un contrato de comisión.
Por ejemplo, una empresa puede contratar a un comisionista para realizar ventas y, bajo las condiciones fiscales correspondientes, emitir las facturas relacionadas con esas operaciones.
2. Prestadores de servicios de cobranza
Son personas o empresas contratadas para gestionar cobros por cuenta de otra.
Cuando el contrato y las disposiciones fiscales lo permiten, también pueden emitir los comprobantes correspondientes por cuenta de la empresa que contrató sus servicios.
En ambos casos deben cumplirse los requisitos de la regla, incluyendo la existencia del contrato correspondiente y las condiciones fiscales de las partes involucradas.
Un ejemplo sencillo: una empresa que vende mediante un comisionista
Imagina que una empresa llamada Comercializadora Alfa vende equipos de oficina.
Para ampliar sus ventas, contrata a Servicios Beta, una empresa comisionista autorizada mediante contrato para realizar determinadas operaciones y emitir facturas por su cuenta.
Un cliente compra un equipo. Servicios Beta realiza la operación y emite la factura correspondiente por cuenta de Comercializadora Alfa, utilizando la facilidad fiscal aplicable.
En esa factura deben identificarse correctamente:
- Emisor: Servicios Beta, quien expide el comprobante.
- Receptor: el cliente que adquiere el equipo.
- A cuenta de terceros: Comercializadora Alfa, por cuya cuenta se realiza la operación.
El nodo permite registrar los datos fiscales de Comercializadora Alfa dentro del concepto correspondiente de la factura.
Un detalle importante: Servicios Beta también debe emitir por separado la factura correspondiente a la comisión que cobra a Comercializadora Alfa por sus servicios.
Este ejemplo es ilustrativo. Su aplicación depende de que exista el contrato y se cumplan los requisitos establecidos por el SAT.
¿Qué datos se registran en el nodo A cuenta de terceros?
El nodo identifica al contribuyente por cuya cuenta se realiza la operación mediante cuatro datos fiscales:
- RFC: el Registro Federal de Contribuyentes de la persona o empresa por cuya cuenta se factura.
- Nombre o razón social: debe corresponder a sus datos registrados ante el SAT.
- Régimen fiscal: la clave que identifica cómo está registrada fiscalmente esa persona o empresa.
- Código postal fiscal: correspondiente al domicilio fiscal del contribuyente identificado.
Estos datos no sustituyen los del emisor ni los del receptor de la factura. Son información adicional para identificar correctamente a la tercera persona involucrada.
Además, el comprobante debe registrar correctamente los importes y los impuestos que correspondan a la operación.
¿Cómo se registra el nodo en Facturación-MX®?
En Facturación-MX®, el apartado A Cuenta Terceros se encuentra dentro de la captura de los conceptos de la factura electrónica.
Una vez que hayas confirmado que tu operación requiere este nodo, el procedimiento general consiste en:
- Registrar los datos del cliente al que se emitirá la factura.
- Agregar el producto o servicio correspondiente a la operación.
- Revisar los importes y los impuestos aplicables.
- Abrir la pestaña A Cuenta Terceros y registrar los cuatro datos fiscales de la persona o empresa por cuya cuenta se factura.
- Guardar el concepto y revisar toda la información antes de emitir el comprobante.
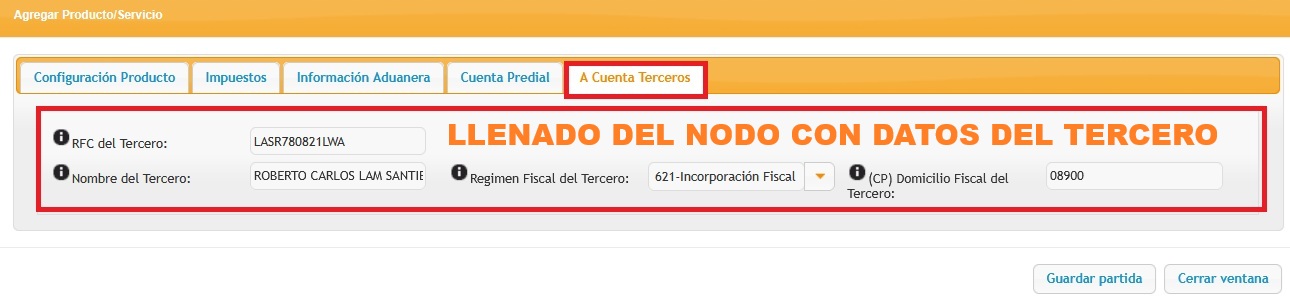
Ejemplo visual de los campos disponibles en Facturación-MX® para registrar los datos de un tercero. Los datos mostrados son ilustrativos.
Antes de emitir: comprueba que los datos correspondan a la empresa por cuya cuenta se realiza la operación y que efectivamente puedas aplicar este procedimiento fiscal.
¿Cómo comprobar que los datos quedaron registrados en la factura?
Al emitir una factura electrónica se genera un archivo llamado XML. Este es el documento electrónico que contiene la información fiscal del comprobante.
Cuando se utiliza correctamente el nodo A cuenta de terceros, sus datos deben formar parte de ese archivo XML dentro del concepto correspondiente.
Por otra parte, el PDF es una representación de la factura que facilita su lectura.
En las representaciones que muestran esta información, puedes identificar los datos del tercero. Sin embargo, para comprobar técnicamente la incorporación del nodo, la referencia es el archivo XML.
¿Es lo mismo que pagar gastos por cuenta de otra persona?
No. Son procedimientos diferentes.
Imagina que una empresa entrega dinero a un empleado para pagar un hotel, comprar boletos de avión o cubrir otros gastos de un viaje de trabajo.
También puede ocurrir que el empleado pague primero con su dinero y después la empresa le devuelva el importe.
Estas situaciones corresponden al procedimiento de pagos de gastos a través de terceros, regulado en la regla 2.7.1.12 de la Resolución Miscelánea Fiscal para 2026.
En ese procedimiento existen requisitos específicos sobre las facturas, los pagos, los reembolsos y la devolución del dinero no utilizado.
El nodo A cuenta de terceros no sustituye esos requisitos ni debe utilizarse automáticamente solo porque alguien pagó un gasto por otra persona.
Por eso, antes de emitir una factura, es importante identificar cuál de las dos situaciones corresponde realmente a tu operación.
¿Qué debes revisar antes de utilizar este nodo?
Para evitar confusiones, recomendamos verificar lo siguiente:
- Tipo de operación: confirma que realmente se trata de una operación de comisión o cobranza contemplada por las reglas fiscales.
- Contrato: identifica el acuerdo correspondiente entre las partes.
- Situación fiscal: verifica que los contribuyentes cumplan los requisitos aplicables, incluidos los relacionados con su RFC y certificados digitales.
- Datos del tercero: revisa el RFC, nombre o razón social, régimen fiscal y código postal.
- Importes e impuestos: comprueba que correspondan a la operación documentada.
Si tienes dudas sobre la aplicación fiscal, consulta con tu contador antes de emitir el comprobante.
Preguntas frecuentes
¿Todas las facturas deben incluir el nodo A cuenta de terceros?
No. Solamente corresponde utilizarlo cuando la operación cumple con los supuestos fiscales establecidos para facturar por cuenta de un tercero.
¿Es obligatorio utilizarlo si una empresa paga los gastos de otra?
No por ese solo motivo. Los pagos, anticipos y reembolsos de gastos por cuenta de terceros tienen reglas diferentes y no deben confundirse con el nodo ACuentaTerceros.
¿Qué pasa si el comisionista cobra por sus servicios?
Debe emitir el comprobante que corresponda a su propia comisión o servicio de cobranza, independientemente de las facturas que haya emitido por cuenta de la otra empresa conforme a la regla aplicable.
¿La información del tercero sustituye los datos del cliente?
No. La factura sigue identificando a su emisor y receptor. El nodo agrega la información de la empresa o persona por cuya cuenta se realiza la operación.
Fuentes oficiales
Para consultar los fundamentos y las especificaciones de este procedimiento, puedes revisar las siguientes publicaciones:
Resolución Miscelánea Fiscal 2026 — Regla 2.7.1.3
SAT — Formato de factura electrónica CFDI 4.0 (Anexo 20)
Resolución Miscelánea Fiscal 2026 — Regla 2.7.1.12 sobre pagos de gastos a través de terceros
Aviso: Este artículo tiene fines informativos. La aplicación de las disposiciones fiscales depende de las características de cada operación y no sustituye la asesoría de un contador o especialista fiscal.
¿Necesitas utilizar el nodo A cuenta de terceros?
Si utilizas Facturación-MX® y necesitas orientación sobre el llenado de este nodo, puedes comunicarte con nuestro equipo para recibir asistencia sobre el uso de la plataforma.