
Listas EFOS del SAT
¿Qué son las listas EFOS del SAT?
Cuando compras un producto o contratas un servicio, normalmente recibes una factura que respalda esa operación.
Pero ¿qué sucede si el SAT detecta que quien emitió esa factura podría no haber realizado realmente la venta o prestado el servicio?
Para identificar estas situaciones, el Servicio de Administración Tributaria (SAT) publica listas de contribuyentes que presuntamente han emitido facturas por operaciones que no se realizaron.
A estos contribuyentes se les conoce como EFOS, siglas de Empresas que Facturan Operaciones Simuladas. Aunque el nombre hace referencia a empresas, también pueden incluirse personas físicas.
Importante: aparecer en estas listas no siempre significa que se haya comprobado una irregularidad. Existen diferentes clasificaciones que indican la situación de cada contribuyente.
Conocerlas te ayuda a identificar situaciones que podrían requerir atención y a tomar decisiones con mayor información.
Lo más importante que debes saber
1. No todos los contribuyentes publicados en las listas EFOS tienen la misma situación.
2. Un proveedor puede aparecer en estas listas meses o años después de haberte emitido una factura.
3. Identificar oportunamente su situación puede ayudarte a revisar tus operaciones y consultar con tu contador cuando sea necesario.
¿Qué significan los diferentes estatus de las listas EFOS?
Cuando el SAT identifica a un contribuyente que podría estar emitiendo facturas por operaciones inexistentes, inicia un procedimiento para revisar su situación.
Durante ese proceso pueden aparecer diferentes clasificaciones. Es importante entenderlas porque no todas significan lo mismo.
Presunto
Significa que el SAT ha detectado posibles irregularidades y considera que el contribuyente podría haber emitido facturas por operaciones que no se realizaron.
Todavía no significa que se haya comprobado una irregularidad. El contribuyente tiene oportunidad de presentar pruebas para aclarar su situación.
Definitivo
Significa que el contribuyente no logró aclarar las irregularidades señaladas por el SAT dentro del procedimiento correspondiente.
En este caso, las operaciones respaldadas por las facturas señaladas pueden dejar de tener efectos fiscales.
En palabras sencillas, esto puede afectar la manera en que esas facturas se utilizaron para calcular impuestos.
Si recibiste facturas de ese proveedor, es importante revisar tu situación con un contador o asesor fiscal.
Desvirtuado
Significa que el contribuyente presentó pruebas suficientes para aclarar las observaciones realizadas por el SAT.
Por lo tanto, logró demostrar que la presunción de operaciones inexistentes no correspondía a su situación.
Sentencia favorable
Significa que el contribuyente obtuvo una resolución favorable mediante un procedimiento de defensa.
Sus efectos dependen de lo establecido en esa resolución. No debe confundirse con la clasificación de Definitivo.
¿Y si un proveedor no aparece en las listas?
Cuando se consulta un RFC y no se encuentra en las publicaciones revisadas, el resultado puede mostrarse como No encontrado.
Esto no significa que el SAT haya certificado al proveedor ni garantiza que esté libre de otras irregularidades.
No encontrado es un resultado de la consulta, no una clasificación oficial adicional del SAT.
Resumen de las clasificaciones
En Facturación-MX® se contempla mostrar la situación del contribuyente mediante los siguientes indicadores:
| Estatus EFOS | Riesgo EFOS |
|---|---|
| Presunto | Sí |
| Definitivo | Sí |
| Desvirtuado | No |
| Sentencia favorable | No |
| No encontrado | No |
El indicador Riesgo EFOS es una clasificación informativa utilizada por el sistema. No representa una resolución fiscal ni sustituye la revisión de cada caso.
¿Qué sucede si recibiste una factura de un proveedor que aparece en las listas EFOS?
Recibir una factura de un proveedor publicado en estas listas no significa automáticamente que hayas cometido una irregularidad.
Sin embargo, es importante conocer la situación del proveedor y revisar las operaciones que realizaste con él.
Si aparece como Presunto
El SAT todavía está investigando si las operaciones facturadas realmente se realizaron.
En esta etapa conviene revisar tus facturas y conservar los documentos que demuestren las compras o servicios recibidos.
Si aparece como Definitivo
La situación requiere mayor atención.
Si utilizaste esas facturas para disminuir los impuestos que debes pagar o para otros efectos fiscales, podrías necesitar demostrar ante el SAT que realmente compraste los productos o recibiste los servicios.
La legislación contempla un plazo de 30 días hábiles, a partir de la publicación del listado definitivo en el Diario Oficial de la Federación, para acreditar las operaciones o corregir la situación fiscal, según corresponda.
Por eso es importante consultar oportunamente con tu contador. No conviene esperar a que exista un requerimiento para revisar el caso.
Un ejemplo sencillo
Imagina que contrataste a un proveedor para realizar trabajos de mantenimiento en tu negocio.
El proveedor realizó el servicio, recibió el pago y te entregó una factura.
Meses después descubres que ese proveedor aparece como Definitivo en las listas EFOS del SAT.
Esto no significa necesariamente que el mantenimiento nunca se realizó. Sin embargo, podrías necesitar demostrar que realmente recibiste el servicio.
Para ello pueden ser útiles documentos como:
• Contratos.
• Comprobantes de pago.
• Fotografías de los trabajos realizados.
• Órdenes de servicio.
• Correos y comunicaciones relacionadas.
Lo importante es contar con pruebas de lo que realmente compraste o contrataste.
¿Qué debes hacer?
Primero identifica al proveedor y las facturas que recibiste.
Después revisa su situación actual y consulta con tu contador qué acciones corresponden.
No todos los casos requieren las mismas medidas. Lo que debes hacer depende del estatus del proveedor y de las operaciones realizadas.
¿Por qué es importante revisar también las facturas de años anteriores?
Cuando recibes una factura, es posible que el proveedor no aparezca en ninguna lista EFOS del SAT.
Sin embargo, su situación puede cambiar con el tiempo.
Un proveedor puede aparecer en estas listas meses o incluso años después de haberte emitido una factura.
Un ejemplo
En 2024 contrataste un servicio, recibiste la factura y realizaste el pago correspondiente.
En ese momento, el proveedor no aparecía en las listas EFOS.
Pero en 2026 el SAT inicia un procedimiento y lo incorpora como Presunto.
Aunque la factura sea de 2024, es importante conocer esta nueva situación para determinar si necesitas revisar algo.
¿Por qué no basta con revisar las facturas nuevas?
Porque las listas del SAT se actualizan y un proveedor puede cambiar de clasificación.
Si solamente revisas las facturas que recibes hoy, podrías pasar por alto que alguno de tus proveedores anteriores fue identificado posteriormente.
Esto no significa que debas cancelar automáticamente las facturas antiguas.
Significa que es conveniente conocer los cambios para revisar oportunamente cualquier situación que requiera atención.
¿Cómo se mostrará la validación EFOS en Facturación-MX®?
Además de consultar las listas directamente en el SAT, MEXAGON está desarrollando la función Validación en listas EFOS para Facturación-MX®.
Su objetivo es mostrar información sobre la situación EFOS de proveedores y clientes dentro de los procesos habituales de facturación.
En los comprobantes recibidos
Al consultar las facturas recibidas de tus proveedores, el sistema verificará el RFC de cada proveedor contra la información de las listas EFOS del SAT.
El resultado se mostrará mediante dos campos: Riesgo EFOS y Estatus EFOS.
De esta manera podrás identificar cuándo un proveedor aparece como Presunto o Definitivo y revisar su situación.
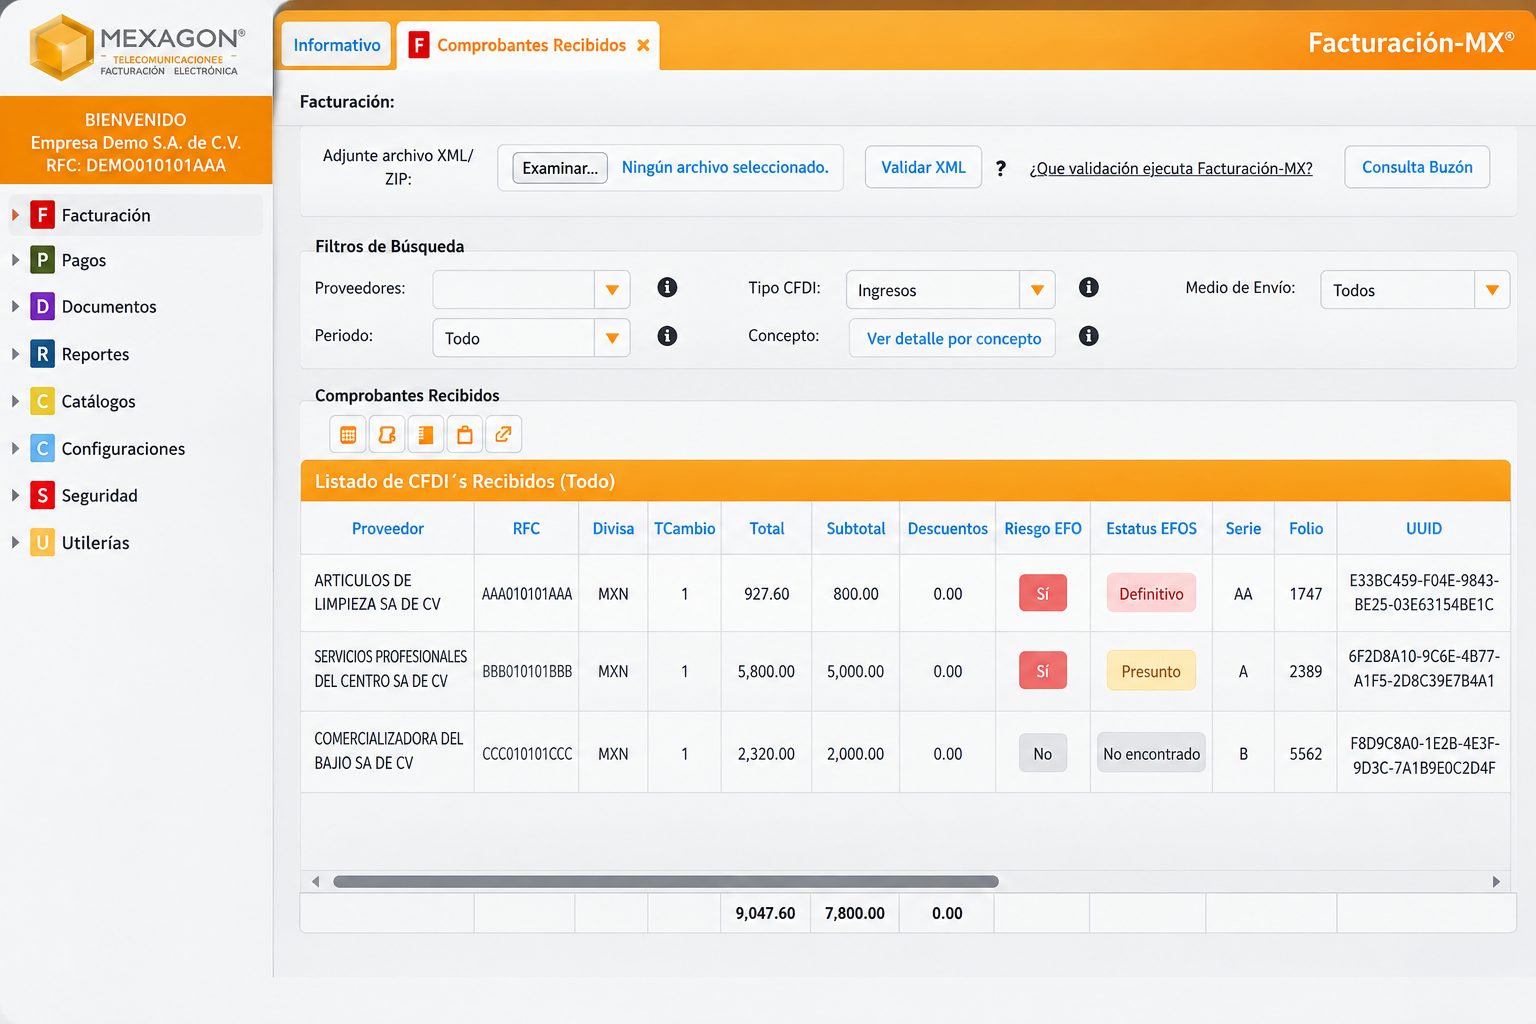
Ejemplo de cómo se mostrará el estatus EFOS de los proveedores en los comprobantes recibidos.
Antes de emitir una factura
Cuando prepares una factura, Facturación-MX® consultará el RFC del receptor antes del timbrado.
La pantalla mostrará el estatus EFOS identificado y el indicador de riesgo correspondiente.
Así podrás conocer esta información antes de completar la emisión del comprobante.
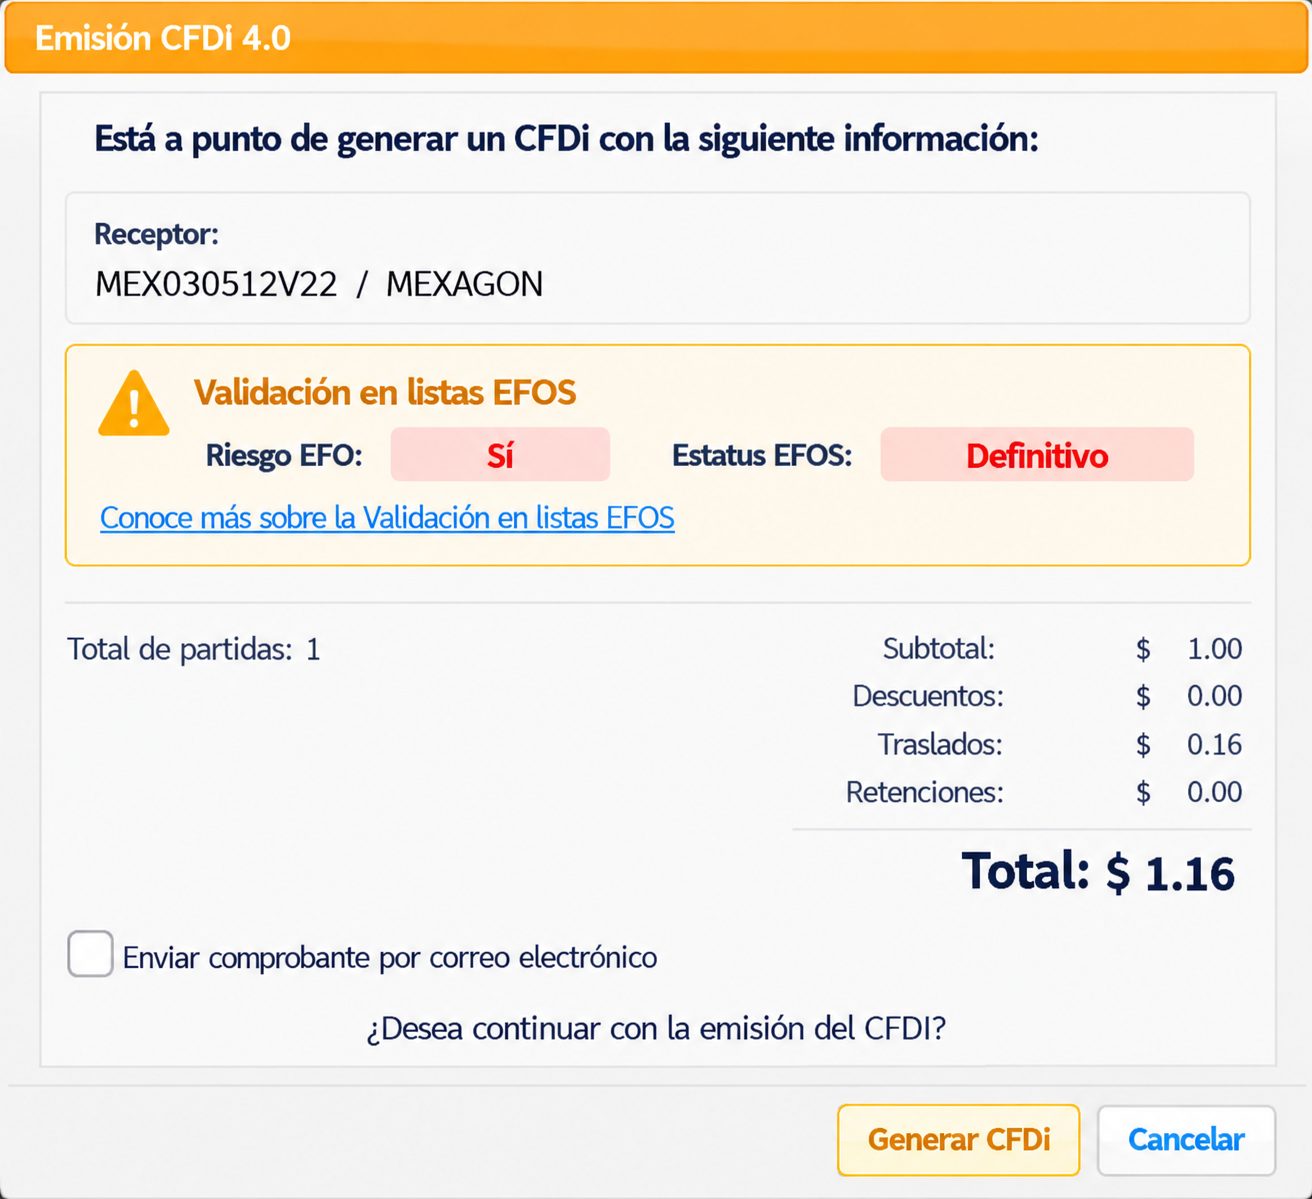
Ejemplo de la pantalla de consulta EFOS antes de emitir una factura.
Las imágenes muestran el funcionamiento previsto de esta función, actualmente en desarrollo. Su disponibilidad se confirmará cuando termine su implementación.
Importante: esta validación proporciona información preventiva. No determina por sí sola que una operación sea correcta o incorrecta, ni sustituye la orientación de tu contador o asesor fiscal.
Fuentes oficiales
Si deseas consultar directamente las publicaciones del SAT o conocer el fundamento legal, puedes revisar estas fuentes:
SAT — Listados oficiales de contribuyentes del artículo 69-B
SAT — Consulta de contribuyentes con operaciones inexistentes
Código Fiscal de la Federación — Artículo 69-B
Aviso: Este artículo tiene fines informativos y no sustituye la asesoría de un contador o asesor fiscal.
¿Quieres conocer la Validación en listas EFOS?
Si ya utilizas Facturación-MX®, puedes comunicarte con MEXAGON para conocer el alcance de esta nueva función y consultar su disponibilidad.